Kwaliteitscontrole bij Waarborg Bewindvoering: Toezien op zorgvuldigheid en transparantie

In opdracht van het Landelijk Kwaliteitsbureau CBM voert Lenssen Audit periodiek audits uit conform het Accountantsprotocol Besluit Kwaliteitseisen CBM bij curatoren, bewindvoerders en mentoren in de regio Limburg. Deze controles zijn bedoeld om de kwaliteit van de dienstverlening te waarborgen en ervoor te zorgen dat bewindvoerders hun cliënten op een transparante, zorgvuldige en financieel verantwoorde manier ondersteunen.

Eindejaarstips: fiscaal slim 2026 in!

Het einde van het jaar nadert: hét moment om fiscaal slimme keuzes te maken. Hieronder vind je een aantal belangrijke fiscale tips waarmee je mogelijk belasting kunt besparen. Heb je vragen? Neem gerust contact met ons op.

Kleinschaligheidsinvesteringsaftrek (KIA)

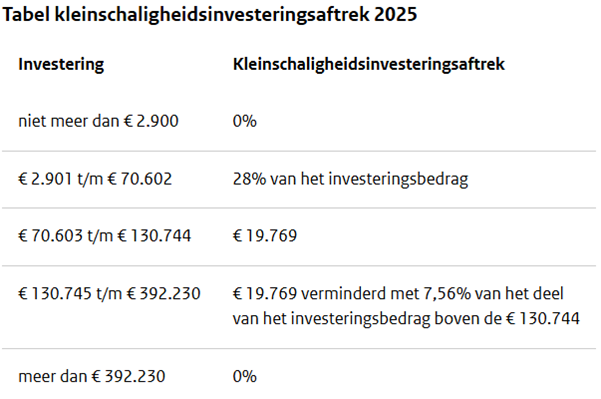
Heb je dit jaar geïnvesteerd in je onderneming? Dan kun je mogelijk gebruikmaken van de investeringsaftrek (KIA). Let op het volgende:

  • De drempel voor de KIA ligt op € 2.900. Zit je daar nog niet aan? Overweeg dan om in 2025 nog te investeren om boven die grens uit te komen.
  • Een investering moet minimaal € 450 bedragen om mee te tellen. Niet alle bedrijfsmiddelen komen in aanmerking voor de investeringsaftrek.
  • Heb je dit jaar al veel geïnvesteerd en overweeg je nog een aankoop? Bekijk dan onderstaande tabel of het wellicht slimmer is om de investering door te schuiven naar 2026; dat kan fiscaal voordeliger zijn.
Tip: er zijn ook speciale regelingen zoals de MIA (milieu-investeringen) en EIA (energie-investeringen). Deze gelden alleen voor bepaalde duurzame bedrijfsmiddelen en hebben afwijkende regels.
Wil je meer weten over een van deze regelingen? Neem dan contact op met je contactpersoon.

Box 3 – vanaf 2028

De wet- en regelgeving voor de belasting in box 3 (vermogen) verandert ingrijpend. Naar verwachting gaat de nieuwe regeling in vanaf 2028.
Vanaf dat moment wordt voor de belasting niet meer gekeken naar je vermogen op 1 januari, maar naar het werkelijke rendement dat je gedurende het jaar behaalt.

Er is inmiddels meer duidelijkheid over hoe de Belastingdienst dit wil uitvoeren. Heb je vragen over wat dit voor jou betekent? Neem dan gerust contact met ons op.

Volgens het voorlopige Belastingplan 2026 ligt het heffingsvrije vermogen per 1 januari 2026 op € 51.396 (of € 102.792 bij fiscaal partnerschap).

Voorlopige aanslagen controleren

Controleer je voorlopige aanslag 2024 en 2025. Sluit deze aan bij je verwachte winst of inkomen?
Is je voorlopige aanslag gebaseerd op een lagere winst dan je nu verwacht, dan kan er belastingrente verschuldigd zijn bij de definitieve aanslag.
De belastingrente bedraagt momenteel 6,5% voor de inkomstenbelasting en 9% voor de vennootschapsbelasting.
Wij kunnen je helpen om je voorlopige aanslagen te controleren en eventueel aan te passen.

Schenkingen

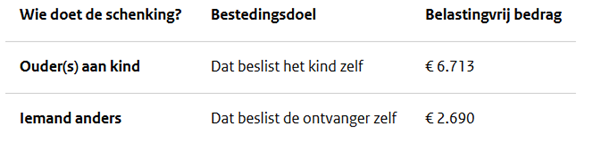
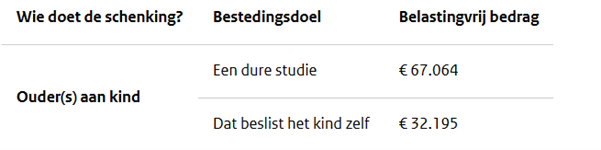
Ben je van plan om geld te schenken aan (klein)kinderen of anderen? Dan kan het slim zijn om dit te spreiden over 2025 en 2026 (of meerdere jaren). Zo maak je optimaal gebruik van de jaarlijkse vrijstellingen en voorkom je onnodige schenkbelasting. Hieronder kun je zien welke vrijstellingen nog voor het jaar 2025 gelden:

Jaarlijkse vrijstelling 2025
Eenmalig verhoogde vrijstelling 2025 (let op: hier gelden aanvullende voorwaarden voor)
Lijfrente storten

Wil je dit jaar nog extra inleggen op een lijfrente? Let dan op:

  • Controleer of je voldoende jaarruimte en reserveringsruimte hebt (wij kunnen dit voor je berekenen).
  • Een inleg in een lijfrente kan ook helpen om je vermogen per 1-1-2026 te verlagen en zo minder box 3-belasting te betalen.

Dividend uitkeren in 2025

Wil je dit jaar nog dividend uit je bv uitkeren? Dat kan tot eind december 2025.

  • Tot een bedrag van € 67.804 betaal je in 2025 24,5% belasting in box 2.
    Daarboven is het tarief 31%.
    Heb je een fiscaal partner? Dan kan het bedrag van € 67.804 twee keer worden benut, dus in totaal over € 135.608 tegen het lage tarief.

Let op: sinds 2025 telt dividend ook mee voor de afbouw van de algemene heffingskorting. Dit heeft gevolgen voor inkomens tussen € 28.406 en € 76.817 — de korting wordt in dat bereik afgebouwd met 6,337%.

Daarnaast kan je vermogen stijgen door de dividenduitkering. Kom je daardoor boven het heffingsvrije vermogen per 1-1-2026, dan ben je mogelijk (extra) box 3-belasting verschuldigd.

Wij willen je graag goed informeren. Mocht je daarom nog vragen hebben, neem dan gerust contact met ons op.

Benut jij de vrije ruimte al optimaal? Mis je kansen niet!

Laat geen geld liggen en maak optimaal gebruik van de werkkostenregeling (WKR). Met de ‘vrije ruimte’ heb je als werkgever een krachtig instrument in handen om je medewerkers onbelast extra’s te bieden. Maar benut je deze ruimte al volledig?

De vrije ruimte is een percentage van de totale fiscale loonsom dat je onbelast mag besteden aan vergoedingen en verstrekkingen voor je personeel. Denk aan het kerstpakket, een sportabonnement of die gewaardeerde bonus. Voor 2025 is de vrije ruimte vastgesteld op 2,0% over de eerste € 400.000 van de loonsom en 1,18% over het restant. Een aanzienlijk bedrag dat je kunt inzetten om je als aantrekkelijke werkgever te onderscheiden.

Pak je kansen: meer dan alleen het kerstpakket

Veel werkgevers gebruiken de vrije ruimte traditioneel voor het jaarlijkse kerstpakket of een bedrijfsuitje. Maar er is zoveel meer mogelijk! Denk bijvoorbeeld aan:

  • Een onbelaste bonus: Een extra financiële beloning voor de inzet van je team, zonder dat zij hierover loonheffing betalen.
  • Fitness en vitaliteit: Investeer in de gezondheid van je medewerkers met een vergoeding voor een fitnessabonnement.
  • Fiets van de zaak: Stimuleer duurzaam en gezond woon-werkverkeer door een fietsregeling aan te bieden.
  • Persoonlijke ontwikkeling: Bied een vergoeding voor een cursus of opleiding die niet direct werkgerelateerd is, maar wel bijdraagt aan de persoonlijke groei van je medewerker.
  • Thuiswerkvergoeding: Draag bij in de kosten die je personeel maakt voor het thuiswerken.

Voorkom verspilling

Belangrijk om te weten: de vrije ruimte die je in een kalenderjaar niet gebruikt, kun je niet meenemen naar het volgende jaar. Het is dus zonde om deze fiscale kans onbenut te laten. Overschrijd je de vrije ruimte, dan betaal je een eindheffing van 80% over het meerdere. Een goede planning en administratie zijn dus essentieel.

Duik in de mogelijkheden van de WKR en ontdek hoe je met de vrije ruimte zowel je medewerkers als je onderneming een fiscaal voordeel kunt bieden. Laat deze kans niet onbenut!

Wij willen je graag goed informeren. Mocht je daarom nog vragen hebben, neem dan gerust contact met ons op.

Verbod op contante betalingen van € 3.000 of meer

Vanaf 1 januari 2026 mag een handelaar in goederen geen contante betalingen van € 3.000 of meer accepteren of verrichten. Alle grotere betalingen moeten dan via de bank verlopen. Je mag dus nog wel contante betalingen accepteren en verrichten tot en met € 2.999,99.

De overheid wil met deze maatregel witwassen tegengaan. Grote contante bedragen worden namelijk vaak gebruikt in criminele geldstromen. Door deze grens in te voeren, wordt het moeilijker om geld wit te wassen – en loopt u als ondernemer minder risico om daar onbedoeld bij betrokken te raken.

Het verbod wordt opgenomen in de Wet ter voorkoming van witwassen en financieren van terrorisme (Wwft). Tegelijkertijd zorgt het voor minder administratieve lasten en meer veiligheid bij transacties.

Het verbod geldt voor alle handelaren in goederen, zoals onder anderen:

  • autohandelaren
  • juweliers
  • elektronicawinkels
  • meubelzaken
  • winkeliers

Ook handelaren in tweedehands goederen vallen hieronder. Particulieren die onderling handelen (bijvoorbeeld via Marktplaats) vallen niet onder het verbod.

Voor dienstverleners (zoals kappers of reisbureaus) geldt dit verbod nog niet, maar naar verwachting zal in 2027 ook een verbod op contante betalingen van een bepaalde grootte op deze diensten volgen.

Wat mag wel en niet?

  • ✅ Contante betalingen tot en met € 2.999,99 blijven toegestaan.
  • ❌ Contante betalingen van € 3.000 of meer zijn verboden.
  • ❌ Betalingen opknippen (bijvoorbeeld vier keer € 750) om onder de grens te blijven, is niet toegestaan.
  • 💳 Betalingen van € 3.000 of meer moeten via de bank worden gedaan.

Gevolgen

Overtreding van deze wet is geen administratief foutje, maar wordt gezien als een economisch delict. Dat betekent: hoge boetes, mogelijke strafrechtelijke vervolging, en in ernstige gevallen zelfs een mogelijke gevangenisstraf tot 6 jaar. Ook het opzettelijk splitsen van betalingen (bijv. twee keer €2.999) wordt als omzeiling beschouwd en is strafbaar.

Wat kunt u doen om u voor te bereiden?

  • In kaart brengen of het verbod voor u van toepassing is, wij kunnen dit voor u doen
  • Het aanpassen van uw betaalbeleid door contante betalingen zoveel mogelijk te beperken.
  • Registreer en monitor betalingen van boven én onder de € 3.000. Hiermee zorgt u voor een goede vastlegging voor het contante geldverkeer, mocht een instantie ooit bij u komen controleren.
  • Stel interne procedures vast voor uw medewerkers, zodat ook zij zich houden aan deze wettelijke regels.
  • Zoek naar alternatieve betaalmethoden (denk aan Pin, Tikkie, QR-code etc.)
  • Let op smurfgedrag (d.w.z. een transactie die is opgeknipt om de regelgeving te omzeilen)

Wij willen je graag goed informeren. Mocht je daarom nog vragen hebben, neem dan gerust contact met ons op.

Bestuurders opgelet: risico op persoonlijke aansprakelijkheid bij niet-tijdige deponering jaarrekening

Het opmaken en deponeren van de jaarrekening lijkt een formaliteit, maar is een wettelijke verplichting met grote gevolgen. Niet-tijdige publicatie kan leiden tot persoonlijke aansprakelijkheid van bestuurders, zeker bij een faillissement.

Belangrijke wettelijke termijnen (boekjaar = kalenderjaar)

  • 31 mei 2025: opmaaktermijn (5 maanden na einde boekjaar)
  • 31 oktober 2025: uiterste opmaak bij verlenging met 5 maanden
  • 2 maanden na opmaak: vaststelling door aandeelhouders
  • 8 dagen na vaststelling: deponering bij de KvK
    → Praktisch: deponering uiterlijk 31 december 2025

Niet (tijdig) deponeren? Risico op persoonlijke aansprakelijkheid

Bij faillissement geldt een wettelijk vermoeden van kennelijk onbehoorlijk bestuur als de jaarrekening niet tijdig is gedeponeerd. Als bestuurder moet u dan zelf bewijzen dat het faillissement niet daardoor is veroorzaakt — een zware bewijslast.

Wat kunt u nu doen?

  1. Controleer uw statuten: geldt automatische vaststelling bij ondertekening?
  2. Lever alle benodigde stukken ruim vóór 31 oktober aan
  3. Vraag ons gerust om uw specifieke situatie te toetsen

Wij kunnen de jaarrekening alleen tijdig opmaken en publiceren als we tijdig over alle stukken beschikken. Bij te late aanlevering kunnen wij geen aansprakelijkheid uitsluiten.

Mocht u vóór 31 oktober 2025 nog niets hebben aangeleverd over het boekjaar 2024 (kalenderjaar), verzoeken wij dit alsnog z.s.m. te doen. Bovenstaande datums zijn wettelijk geregeld. Vaak wordt echter vooral gekeken naar de deponeringsdatum, waarbij 31 december 2025 de uiterlijke datum is. Zorg dat wij dus de stukken ontvangen om de inrichtingsjaarrekening en de deponeringsstukken z.s.m. voor u voor te bereiden. Volgend jaar dienen we dan ook samen te streven naar de datum van 31 oktober 2026 om de jaarrekening 2025 tijdig op te maken.

Als alle aandeelhouders ook bestuurders zijn

In veel mkb-structuren zijn de aandeelhouders ook bestuurder. Dan geldt:

De ondertekening door het bestuur telt als automatische vaststelling van de jaarrekening.

  • Dit geldt alleen als de statuten dit niet uitsluiten.
  • Als de statuten een aparte vaststelling eisen, moet dat alsnog via een formeel aandeelhoudersbesluit plaatsvinden.

Tip: controleer uw statuten of deze regeling voor uw B.V. geldt.

Wilt u hierover meer weten of lezen? Neem dan gerust contact op met uw contactpersoon.

E-facturatie op komst: bereid je nu voor

De manier van factureren gaat de komende jaren ingrijpend veranderen. Vanuit de Europese Unie wordt e-facturatie (digitale facturen volgens Europese norm) stap voor stap verplicht.

  • Vanaf 1 juli 2030 geldt dit verplicht voor alle grensoverschrijdende B2B-transacties in de EU.
  • Landen mogen daarnaast zelf bepalen of zij e-facturatie ook verplicht stellen bij binnenlandse transacties.
  • Onze buurlanden België en Duitsland lopen hierin voorop:
    • In België geldt vanaf 2026 al de verplichting voor binnenlandse transacties.
    • In Duitsland geldt de verplichting per 1 januari 2027 voor ondernemers met meer dan € 800.000 omzet en vanaf 2028 voor alle ondernemers.

👉 Belangrijk om te weten: zonder correcte e-factuur vervalt het recht op btw-aftrek.

Wat betekent dit voor jou?

Factureren via Word of Excel is straks niet meer toegestaan. Je hebt een facturatieprogramma nodig dat e-facturen kan maken conform de Europese norm (EN 16931). Dit vraagt vaak om aanpassingen in je administratie of boekhoudsysteem.

Daarnaast kan het zijn dat je al eerder met de verplichting te maken krijgt als je een vaste inrichting hebt in een land waar e-facturatie eerder ingaat (zoals België of Duitsland).

Ons advies

Wacht niet tot de laatste moment. Het tijdig overstappen op een professioneel facturatieprogramma voorkomt problemen, boetes en verlies van btw-aftrek. Bovendien bespaart het je tijd en verkleint het de kans op fouten.

Wij helpen je graag

Wil je weten welke software geschikt is en hoe je de overstap het beste aanpakt? Neem gerust contact met ons op, wij adviseren je graag en zorgen dat je administratie klaar is voor de toekomst.

Tijdige aanmelding van nieuwe medewerkers: voorkom vervelende verrassingen

We willen je graag herinneren aan het belang van het tijdig aanmelden van nieuwe medewerkers. Zo zorgen we er samen voor dat alles vanaf dag één goed geregeld is, van contract en loonadministratie tot verzekeringen en toegang tot systemen.

Proeftijd alleen geldig bij schriftelijke afspraak

Let op: een proeftijd is alleen rechtsgeldig wanneer deze schriftelijk is overeengekomen vóór de eerste werkdag. Is dit niet tijdig vastgelegd? Dan kan er achteraf geen beroep meer op worden gedaan.

👉 Ons advies: meld je nieuwe medewerker op tijd aan en zorg dat het contract, inclusief eventuele proeftijd, vooraf geregeld is. Zo voorkomen we samen vervelende situaties achteraf.

Maak gebruik van onze pre-boarding service

Wil je dit proces helemaal soepel laten verlopen? Met onze pre-boarding service nemen wij het hele traject uit handen:

  • het opmaken van de arbeidsovereenkomst,
  • het onboarden van de werknemer,
  • en het compleet maken van het personeelsdossier.

Zo weet je zeker dat alles in orde is voordat de medewerker begint.

Vragen? We helpen je graag!

Heb je vragen of wil je weten welke gegevens we precies nodig hebben? Neem gerust contact met ons op, wij staan klaar om je te ondersteunen.
Bedankt voor je medewerking!

Belastingplannen 2026: dit verandert er voor werkgevers, ondernemers en zzp’ers

De Miljoenennota brengt ook dit jaar weer een flink pakket aan fiscale wijzigingen met zich mee. Vooral voor werkgevers, ondernemers en zzp’ers zijn er belangrijke veranderingen aangekondigd die vanaf 2026 (en deels 2027) van kracht worden. Hieronder zetten we de belangrijkste punten overzichtelijk voor je op een rij.

🔻 Zelfstandigenaftrek verder omlaag

De zelfstandigenaftrek wordt opnieuw verlaagd. In 2025 bedraagt deze nog €2.470, maar in 2026 daalt het bedrag verder naar €1.200. Dit betekent dat ondernemers minder fiscale aftrek kunnen toepassen, waardoor de belastingdruk voor zelfstandigen verder toeneemt.

⚖️ Strengere regels voor BOR en DSR

De bedrijfsopvolgingsregeling (BOR) en de doorschuifregeling (DSR) worden aangescherpt. Deze faciliteiten zijn vanaf 2026 alleen nog van toepassing bij een belang van minimaal 5% in een onderneming. Daarnaast worden preferente aandelen en opties uitgesloten van deze regelingen, met enkele uitzonderingen.

📋 Nieuwe zzp-wet (VBAR)

Er komt een nieuwe wet voor zzp’ers: de VBAR. Een belangrijk onderdeel hiervan is het rechtsvermoeden van een arbeidsovereenkomst bij een uurtarief onder de €36. Hiermee wil de overheid schijnzelfstandigheid tegengaan.

💶 Verruiming Werkkostenregeling (WKR)

De vrije ruimte binnen de WKR wordt verruimd. Werkgevers mogen vanaf 2026 2,16% van de fiscale loonsom (tot €400.000) onbelast besteden aan vergoedingen en verstrekkingen voor werknemers.

🚗 Extra heffing op fossiele leaseauto’s

Vanaf 2027 geldt een extra bijtelling van 12% bij privégebruik van fossiele leaseauto’s. Hiermee wil de overheid het gebruik van fossiele brandstoffen verder ontmoedigen en elektrisch rijden stimuleren.

👵 Afschaffing LKV oudere werknemers

Het loonkostenvoordeel (LKV) voor oudere werknemers wordt afgeschaft. Alleen het bestaande voordeel blijft gelden voor dienstverbanden die vóór 1 januari 2024 zijn gestart.

📈 Wijzigingen in box 3

In box 3 (vermogen) gaat de heffing omhoog. Het forfaitaire rendement op beleggingen stijgt, terwijl het heffingsvrije vermogen daalt. Dit betekent dat spaarders en beleggers meer belasting gaan betalen over hun vermogen.

🚀 Werknemersopties bij start-ups

Om start-ups aantrekkelijker te maken als werkgever, wordt de belastingheffing op werknemersopties gewijzigd. Vanaf 2027 hoeft pas belasting te worden betaald bij verkoop van de opties, tegen een lager effectief tarief van 32,17%.

📌 Wat betekent dit voor jouw organisatie of onderneming?

De voorgestelde wijzigingen kunnen grote impact hebben op je financiële en fiscale planning. Wil je weten wat dit concreet betekent voor jouw organisatie of onderneming? Wij adviseren je graag over de mogelijke gevolgen én de kansen die deze wijzigingen kunnen bieden.

Wij willen je graag goed informeren. Mocht je daarom nog vragen hebben, neem dan gerust contact met ons op.
Wijziging SBI-codes – check je gegevens

De komende periode past de Kamer van Koophandel de SBI-codes aan. Dit kan gevolgen hebben voor jouw onderneming.

Wijzigingen in SBI-codes Kamer van Koophandel

De Kamer van Koophandel voert van 5 tot en met 7 september wijzigingen door in de SBI-codes. Iedere onderneming heeft een of meerdere SBI-codes, gekoppeld aan de activiteitenomschrijving zoals geregistreerd bij de KvK.

Ongeveer iedere vijftien jaar worden de SBI-codes herzien, omdat er nieuwe bedrijfsactiviteiten ontstaan en oude verdwijnen. Denk aan de opkomst van online verkoopplatformen en het verdwijnen van videotheken.

Risico’s bij een verkeerde code

Wanneer de geregistreerde activiteitenomschrijving niet correct of volledig is, zijn ook de gekoppelde SBI-codes onjuist. Dit kan verschillende problemen opleveren, zoals:

• Mislopen van subsidie of overheidssteun
Veel regelingen en steunmaatregelen zijn gekoppeld aan SBI-codes. Een verkeerde code kan ervoor zorgen dat je steun misloopt waar je recht op hebt, of juist steun ontvangt die je later moet terugbetalen. Denk bijvoorbeeld aan de COVID-19-steunmaatregelen.

• Problemen met vergunningen
Voor bepaalde bedrijfsactiviteiten geldt een vergunningsplicht. De SBI-code is vaak bepalend voor de vraag of je een vergunning krijgt. Een verkeerde code kan leiden tot het weigeren of intrekken van een vergunning.

• Verzekeringsrisico’s
Verzekeraars gebruiken SBI-codes bij het beoordelen van risico’s en het vaststellen van premies. Een verkeerde code kan betekenen dat je te veel of juist te weinig premie betaalt.

• Fiscale gevolgen
De Belastingdienst gebruikt SBI-codes onder andere bij het bepalen van btw-plicht, vrijstellingen en de sectorindeling voor loonheffingen. Een verkeerde code kan leiden tot naheffingen, boetes of het mislopen van fiscale voordelen.

• Pensioen en cao
De SBI-code kan bepalen of je verplicht bent je aan te sluiten bij een pensioenfonds of onder een bepaalde cao valt. Onjuiste registratie kan leiden tot naheffingen of gemiste pensioenopbouw.

Voorbereiden op de wijzigingen

Controleer vóór 1 september of de activiteitenomschrijving in het Handelsregister nog overeenkomt met je feitelijke bedrijfsactiviteiten. Klopt deze niet meer? Pas de omschrijving dan tijdig aan.

Let op: als je werknemers ter beschikking stelt, is registratie op grond van de Waadi verplicht.

Waar moet je nog verder aan denken?
  1. Samen met jou kijken we of de activiteiten van je onderneming, zoals geregistreerd bij de Kamer van Koophandel, nog correct en volledig zijn.
  2. Indien nodig verzorgen we de wijziging van deze gegevens voor je.

Heb je vragen of wil je hulp bij het beoordelen of aanpassen van je activiteitenomschrijving? Neem dan contact op met je vaste contactpersoon, of bel ons kantoor via 077 – 398 83 27 of stuur een mail naar info@lenssenadvies.nl.

SLIM-subsidie – september 2025

Bij Lenssen Advies helpen wij organisaties ook om de SLIM-subsidie optimaal te benutten. De openstelling voor individuele aanvragen loopt in september 2025. Onze dienstverlening werkt volledig op basis van het ‘no cure no pay’-principe, met een success fee van 10% (gefactureerd vanaf de datum van subsidieverlening).

Onze dienstverlening omvat:

  • Kennismaking en verzamelen van relevante input voor de aanvraag
  • Schrijven van de aanvraag en verwerken van gegeven feedback
  • Registratie in het subsidieportaal en indienen van de SLIM-subsidieaanvraag
  • Correspondentie met het Ministerie SZW (bijv. in geval van vragenbrieven of overleg)
  • Advies over projectadministratie via een zogeheten kick-off meeting (na subsidieverlening)

Aanvraagcriteria (globaal):

  • Alleen voor individuele mkb-ondernemingen (niet voor grootbedrijven)
  • Relevantie vanaf ca. 10 fte in dienst
  • Activiteiten gericht op leren & ontwikkelen van medewerkers
  • Subsidie wordt verstrekt op volgorde van binnenkomst

Subsidiebedragen en percentages:

  • Maximaal subsidiebedrag per aanvraag: € 25.000
  • Subsidiepercentage: 60% van subsidiabele kosten

Subsidiabele activiteiten:

  • Activiteit A – Doorlichting met opleidings- of ontwikkelplan
    Voorbeeld: externe adviesuren voor analyse van scholingsbehoeften, interviews met medewerkers, opstellen van een opleidings- of ontwikkelplan en projectmanagement voor het plan.
  • Activiteit C – Ontwikkeling of invoering van een leer- en ontwikkelmethode (L&O-methode)
    Voorbeeld: ontwikkeling of implementatie van instrumenten zoals ontwikkelgesprekken, e‑learningplatforms of bv. een eigen Academy/bedrijfsschoolstructuur. Ook interne projecturen voor invoering en organisatie hieromtrent tellen mee.

Subsidiabele kosten zijn o.a. facturen van externe adviseurs, ontwikkelen van trainingsmateriaal, adviesrapporten en begeleidingskosten.

Interesse? Neem contact op!

Elia Klein Essink
Senior subsidie intermediair
+31 6 54212402