Vraag het aan onze fiscalist

Kan ik mijn kinderen in 2026 nog belastingvrij geld schenken?

Deze vraag krijgen we richting het einde van het jaar regelmatig. Veel ouders en grootouders willen weten hoeveel zij belastingvrij kunnen schenken en of het verstandig is om dit nog vóór 31 december te regelen. Een schenking kan een mooie manier zijn om kinderen of kleinkinderen financieel te ondersteunen, bijvoorbeeld bij het opbouwen van spaargeld of het opvangen van hogere kosten.

Hoeveel mag u belastingvrij schenken?

In 2026 mag u aan ieder van uw kinderen € 6.908 belastingvrij schenken binnen de jaarlijkse vrijstelling. Voor andere personen, zoals kleinkinderen, geldt een jaarlijkse vrijstelling van € 2.769.

Zolang u binnen deze bedragen blijft, hoeft er geen schenkbelasting te worden betaald. Ook hoeft voor schenkingen die binnen de jaarlijkse vrijstelling vallen geen aangifte schenkbelasting te worden gedaan.

Goed om te weten: vanaf 1 januari 2027 stijgt de jaarlijkse vrijstelling voor schenkingen aan kinderen naar € 7.088.

Waarom kan schenken interessant zijn?

Belastingvrij schenken kan een slimme manier zijn om vermogen geleidelijk over te dragen aan de volgende generatie. Daarnaast kan het helpen om toekomstige erfbelasting te beperken. Door jaarlijks gebruik te maken van de vrijstellingen kunt u op een fiscaal gunstige manier vermogen overdragen.

Tegelijkertijd is het belangrijk om niet alleen naar de fiscale voordelen te kijken. Ook uw eigen financiële situatie, toekomstplannen en eventuele zorg- of pensioenwensen spelen daarbij een belangrijke rol.

Nog dit jaar schenken?

Wilt u uw kinderen of kleinkinderen nog dit jaar financieel ondersteunen? Dan is het verstandig om tijdig te bekijken welke mogelijkheden voor u beschikbaar zijn. Door vóór het einde van het jaar actie te ondernemen, kunt u in 2026 nog optimaal gebruikmaken van de jaarlijkse schenkvrijstelling.

Onder bepaalde voorwaarden zijn er bovendien mogelijkheden om meer belastingvrij aan uw kinderen te schenken. Wilt u weten of deze regelingen voor uw situatie interessant zijn? Neem dan gerust contact met ons op. Wij denken graag met u mee.

Heeft u ook een fiscale vraag?

Heeft u een fiscale vraag over schenken, erven of een ander belastingonderwerp? Misschien behandelen we die binnenkort in onze rubriek Vraag het aan onze fiscalist. Stuur uw vraag gerust naar ons in. Misschien ziet u het antwoord terug in een volgende editie.
IKC-ETS 2025: gewijzigde regels en uitstel deadline

Voor Sappi Maastricht B.V. zijn de specialisten van Lenssen Audit momenteel volop bezig met de werkzaamheden rondom de IKC-ETS-subsidie over 2025. Deze subsidie biedt bedrijven compensatie voor indirecte kosten die voortvloeien uit het Europese emissiehandelssysteem (ETS). Voor de subsidieaanvraag is een accountantsrapport vereist, waarvoor wij de overeengekomen specifieke werkzaamheden uitvoeren.

Wat houdt dit in?

Bij de uitvoering van deze opdracht beoordelen wij onder meer de gegevens die bepalend zijn voor de hoogte van de subsidie. Denk hierbij aan de werkelijke productie (output) en het werkelijke elektriciteitsverbruik over 2025. Deze gegevens worden aangesloten op de onderliggende administratie en beschikbare documentatie. Zo stellen wij vast of de informatie die wordt gebruikt voor de subsidieaanvraag aansluit op de financiële en operationele gegevens van de onderneming.

Gewijzigd accountantsprotocol

Voor 2025 is het accountantsprotocol aangepast. De werkzaamheden worden voortaan uitgevoerd volgens Standaard 4400, de standaard voor opdrachten tot het verrichten van overeengekomen specifieke werkzaamheden.

Het vernieuwde protocol biedt meer duidelijkheid over:

  • de uit te voeren werkzaamheden;
  • de vereiste onderbouwing van gegevens;
  • de rapportage richting de Rijksdienst voor Ondernemend Nederland (RVO).

Hierdoor ontstaat meer uniformiteit en duidelijkheid bij het opstellen van het accountantsrapport.

Deadline verruimd

Goed om te weten is dat de termijn voor het aanleveren van het accountantsrapport is verlengd. De subsidieaanvraag zelf moet uiterlijk 30 september 2026 bij de RVO zijn ingediend. Het accountantsrapport mag vervolgens uiterlijk worden aangeleverd op 31 oktober 2026 om 17.00 uur.

Deze verruiming geeft bedrijven en accountants meer tijd om de benodigde werkzaamheden zorgvuldig af te ronden.

Lenssen Audit ondersteunt bij een zorgvuldige aanvraag

Wij zijn momenteel bezig met de uitvoering van de werkzaamheden voor Sappi Maastricht B.V. en werken daarbij volgens het gewijzigde protocol. Op deze manier dragen wij bij aan een tijdige en zorgvuldige afronding van het accountantsrapport, zodat de subsidieaanvraag voldoet aan de gestelde eisen.

Meer informatie over de wijzigingen vindt u via de NBA: 4400-opdracht Indirecte kostencompensatie ETS (IKC-ETS).

Thuisbatterij en btw: kun je de btw terugvragen?

Heb je een thuisbatterij aangeschaft of overweeg je er één te kopen? Dan kan dit gevolgen hebben voor de btw. In sommige situaties kun je als ondernemer voor de btw worden aangemerkt, waardoor de btw op de aanschaf van de thuisbatterij (gedeeltelijk) teruggevraagd kan worden.

In dit artikel leggen we uit wanneer dit mogelijk is en welke aandachtspunten daarbij komen kijken.

Wanneer ben je ondernemer voor de btw?

Je bent ondernemer voor de btw als je stroom inkoopt en verkoopt via een energieleverancier en hiervoor een vergoeding ontvangt. Wanneer je aan onderstaande voorwaarden voldoet, ben je voor deze activiteiten ondernemer voor de btw.

  • De thuisbatterij wordt gebruikt voor de in- en verkoop van stroom via een energieleverancier.
  • Voor de teruglevering van stroom ontvang je een vergoeding.
  • De thuisbatterij beschikt over een Energie Management Systeem (EMS).
  • Je hebt een dynamisch energiecontract.
  • De thuisbatterij wordt niet alleen gebruikt voor het energiegebruik van de eigen woning. Er moet daadwerkelijk worden gehandeld in stroom.
  • Zowel de factuur van de thuisbatterij als het energiecontract staan op naam van dezelfde persoon.
  • Op het moment van aanschaf en installatie van de thuisbatterij neem je niet deel aan de kleineondernemersregeling (KOR)

Wat zijn de gevolgen voor de btw?

Wanneer je aan bovenstaande voorwaarden voldoet, word je voor de activiteiten van de thuisbatterij als ondernemer voor de btw aangemerkt. Dit heeft gevolgen.

Je moet 21% btw afdragen over de vergoeding die je ontvangt voor de teruglevering van de stroom. Daarentegen mag je de btw op kosten die verband houden met de handel in stroom, waaronder de aanschaf van de thuisbatterij, in aftrek brengen.

De persoon op wiens naam de factuur van de thuisbatterij en het energiecontract staan, moet zich aanmelden als btw-ondernemer bij de Belastingdienst. Vervolgens moet je ieder kwartaal btw-aangifte doen.

Correctie voor privégebruik

In de meeste situaties wordt een thuisbatterij niet alleen gebruikt voor de handel in stroom, maar ook voor het energieverbruik van de eigen woning. Hierdoor is sprake van zowel zakelijk als privégebruik.

Bij aanschaf mag de btw volledig in aftrek worden gebracht. Vervolgens moet gedurende de herzieningsperiode van vijf jaar jaarlijks worden beoordeeld welk deel van het gebruik zakelijk is en welk deel privé. Voor het privégedeelte moet een btw-correctie plaatsvinden.

Daarvoor moet jaarlijks worden vastgesteld:

  • Het percentage zakelijk gebruik (handel in stroom).
  • Het percentage privégebruik (stroomverbruik van de eigen woning)

Het is belangrijk om deze verdeling goed te onderbouwen en vast te leggen. Dit kan bijvoorbeeld met gegevens uit het Energie Management Systeem (EMS), verbruiksgegevens en energienota’s.

Voorbeeld:
Stel dat je een thuisbatterij aanschaft voor € 10.000 exclusief btw. De thuisbatterij wordt voor 60% zakelijk gebruikt en voor 40% privé.

Bij aanschaf kan de volledige btw van € 10.000 x 21% = € 2.100 worden teruggevraagd.

Vervolgens moet gedurende vijf jaar jaarlijks een correctie voor privégebruik plaatsvinden:

  • Aanschafwaarde per herzieningsjaar: € 10.000 / 5 jaar = € 2.000
  • Privégebruik: 40% van € 2.000 = € 800
  • Jaarlijks btw-correctie: 21% van € 800 = € 168

De totale btw-correctie over de volledige herzieningsperiode bedraagt: € 168 x 5 jaar = € 840

In dit voorbeeld is uiteindelijk € 840 van de teruggevraagde btw niet aftrekbaar vanwege het privégebruik van de thuisbatterij.

Let op! De verhouding tussen zakelijk en privégebruik moet ieder jaar opnieuw worden vastgesteld. Wijzigt deze verhouding, dan wijzigt ook de hoogte van de btw-correctie.

Na afloop van de herzieningsperiode

Na afloop van de herzieningsperiode van vijf jaar hoeft geen jaarlijkse correctie voor privégebruik meer plaats te vinden.

Op dat moment kan het interessant zijn om gebruik te maken van de kleineondernemersregeling (KOR). Als je aan de voorwaarden voldoet, hoef je geen btw meer in rekening te brengen over de teruglevering van de stroom en vervallen de btw-aangifteverplichtingen.

Is de btw-teruggave de moeite waard?

De btw-teruggave op de aanschaf van een thuisbatterij kan aantrekkelijk zijn, maar het is verstandig om vooraf een goede afweging te maken.

Houd daarbij rekening met:

  • De jaarlijkse btw-correctie voor privégebruik.
  • De btw die moet worden afgedragen over de teruglevering van de stroom.
  • De btw-aangifteverplichtingen.

Het uiteindelijke voordeel hangt af van onder andere de aanschafprijs van de thuisbatterij, de omvang van het privégebruik en de hoogte van de teruglevering.

Vragen?

Overweeg je een thuisbatterij aan te schaffen of wil je weten wat de btw-gevolgen zijn in jouw situatie? Neem dan gerust contact met ons op. We helpen je graag.


Europese btw terugvragen? Let op de deadline

Heb je in een ander EU-land zakelijke kosten gemaakt en daarover buitenlandse btw betaald? Dan is het wellicht mogelijk om deze btw terug te vragen. Het is belangrijk om tijdig actie te ondernemen. Lees hier meer over in dit artikel.

Teruggaaf van Europese btw

Ondernemers die in een ander EU-land btw hebben betaald over zakelijke kosten, kunnen deze btw terugvragen via de Nederlandse Belastingdienst. Dit gaat via een teruggaafverzoek. Dit geldt alleen als je in dat andere EU-land geen btw-aangifte hoeft te doen.

Om voor een teruggaafverzoek in aanmerking te komen, moet aan de volgende voorwaarden worden voldaan:

  • Je onderneming is in Nederland gevestigd.
  • Je bent niet verplicht om btw-aangifte te doen in het EU-land waar de btw in rekening is gebracht.
  • De goederen of diensten zijn gebruikt voor met btw belaste ondernemingsactiviteiten.
  • Het terug te vragen btw-bedrag komt boven het drempelbedrag:
    • Minimaal € 50 bij een verzoek over een volledig kalenderjaar of het resterende deel daarvan
    • Minimaal € 400 bij een verzoek over een periode van ten minste drie maanden, maar minder dan een volledig kalenderjaar

Moet je wel btw-aangifte doen in het EU-land? Dan kun je de buitenlandse btw terugvragen via de btw-aangifte in het betreffende land.

Hoe werkt een teruggaafverzoek?

Een teruggaafverzoek moet je digitaal indienen via een portaal van de Nederlandse Belastingdienst.

Voor het indienen van een verzoek heb je inloggegevens nodig. Heb je deze nog niet? Dan moet je deze eerst aanvragen via een aanvraagformulier.

Nadat het verzoek is ingediend, neem de Belastingdienst van het EU-land het verzoek in behandeling. Binnen vier maanden ontvang je een beslissing. Bij goedkeuring zal de teruggaaf binnen tien werkdagen worden uitbetaald.

Onderneem tijdig actie

Voor een teruggaafverzoek geldt een termijn. Het verzoek moet uiterlijk op 30 september van het jaar volgend op het jaar waarin de btw is betaald zijn ingediend.

Dit betekent dat een verzoek voor buitenlandse btw die in 2025 is betaald, uiterlijk 30 september 2026 bij de Belastingdienst moet zijn ingediend. Na deze datum vervalt de mogelijkheid om de btw terug te vragen.

Wij helpen je graag

Heb je in een ander EU-land btw betaald en wil je weten of je deze kunt terugvragen? Of wil je dat wij het teruggaafverzoek voor je verzorgen?

Neem dan gerust contact met ons op. Wij bekijken graag samen met je of je voor een teruggaafverzoek in aanmerking komt.

Let op! In de toekomst gaat deze werkwijze veranderen. In de toekomst kunnen teruggaafverzoeken ingediend worden via Mijn Belastingdienst Zakelijk. Het is nog niet bekend wanneer deze nieuwe werkwijze ingaat.


Nieuwe pseudo-eindheffing vanaf 2027: neem op tijd actie en bespaar duizenden euro’s belastingheffing

Vanaf 1 januari 2027 wordt de nieuwe pseudo-eindheffing ingevoerd voor auto’s van de zaak die niet volledig emissievrij zijn. Vanaf 2027 betalen werkgevers een jaarlijkse extra belasting van 12% over de cataloguswaarde van de auto.

Hoewel de regeling pas op 1 januari 2027 ingaat, is wachten geen optie. Wil je gebruik maken van het overgangsrecht, dan moet je vóór 31 december 2026 in actie komen. Doe je dit niet, dan kun je forse extra belastingheffing riskeren. Lees in dit artikel wat dit voor je kan betekenen.

Wat houdt de pseudo-eindheffing in?

Stel je een niet volledig emissievrije personenauto (benzine, diesel of hybride) ter beschikking aan werknemers of aan jezelf als DGA? Dan ben je vanaf 2027 jaarlijks 12% heffing verschuldigd over de cataloguswaarde inclusief btw en BPM van de auto.

De heffing wordt verwerkt via de loonbelasting. Hierdoor vallen IB-ondernemers met een eigen auto buiten deze regeling (voor personeel van de IB-ondernemer geldt de regeling wel). Bestelauto’s en motoren vallen momenteel ook buiten de regeling.

De heffing komt voor rekening van de werkgever en mag niet worden doorbelast aan de werknemer.

De heffing wordt maandelijks berekend (1% per maand). Je moet als werkgever aan kunnen tonen in welke maanden een auto wel of niet onder de regeling valt. Een sluitende kilometeradministratie wordt hierdoor steeds belangrijker. Met een goede administratie kun je aantonen in welke maanden de pseudo-eindheffing niet van toepassing is en voorkom je onnodige belastingheffing.

De regeling is snel van toepassing

Voor de pseudo-eindheffing wordt woon-werkverkeer als privégebruik aangemerkt. Daardoor is de pseudo-eindheffing eerder verschuldigd dan ondernemers verwachten.

Ook tijdelijke situaties kunnen gevolgen hebben. Denk bijvoorbeeld als een volledig elektrische leaseauto voor onderhoud naar de garage gaat en de werknemer tijdelijk een benzineauto meekrijgt die ook privé wordt gebruikt. In dit geval is over de vervangende auto pseudo-eindheffing verschuldigd voor 1 maand.

Gevolgen voor de belastingheffing

De extra belastingheffing kan fors oplopen.

Voorbeeld:
Een werknemer rijdt in een hybride auto met een cataloguswaarde van € 50.000. De auto wordt ook gebruikt voor woon-werkverkeer.

De jaarlijkse pseudo-eindheffing bedraagt dan:
€ 50.000 x 12% = € 6.000 per jaar.

Beschikt onderneming over 5 auto’s uit het voorbeeld, dan loopt de pseudo-eindheffing op tot:
5 x € 6.000 = € 30.000 per jaar.

Beschik je over meerdere zakelijke auto’s, dan kan de jaarlijkse belastingheffing aanzienlijk oplopen.

Hoe voorkom je de pseudo-eindheffing?

Je kunt de pseudo-eindheffing voorkomen. Deze is namelijk niet verschuldigd wanneer:

  • Sprake is van een volledig emissievrije auto (elektrisch of waterstof)
  • De auto volledig zakelijk wordt gebruikt en geen sprake is van privégebruik

De werknemer of DGA mag de auto dan dus niet gebruiken voor woon-werkverkeer.

We raden daarom aan om het privégebruik van zakelijke auto’s kritisch te beoordelen en tijdig maatregelen te nemen.

Overgangsrecht – onderneem tijdig actie

Voor auto’s die uiterlijk 31 december 2026 ter beschikking worden gesteld, geldt een overgangsregeling. Hiermee kan de belastingheffing worden beperkt. Deze auto’s zijn niet belast met pseudo-eindheffing tot 2030.

Let op: het overgangsrecht is gekoppeld aan het loonheffingsnummer van de onderneming en niet aan de auto of werknemer. Worden auto’s overgebracht naar een andere onderneming met een ander loonheffingsnummer, dan vervalt het overgangsrecht voor deze auto’s. Vanaf moment van overdracht is de pseudo-eindheffing van toepassing. Verschuivingen van auto’s binnen verschillende ondernemingen hebben dus gevolgen voor het overgangsrecht.

Overweeg je nog om een nieuwe auto aan te schaffen die onder de pseudo-eindheffing gaat vallen? Dan kan het aantrekkelijk zijn om deze nog vóór 31 december 2026 ter beschikking te stellen, zodat gebruik kan worden gemaakt van het overgangsrecht. Wacht hierbij niet te lang, door langere levertijden en leaseprocedures is het verstandig om tijdig actie te ondernemen.

Heb je vragen over de gevolgen van de nieuwe pseudo-eindheffing voor je onderneming, neem dan gerust contact met ons op. We denken graag met je mee.

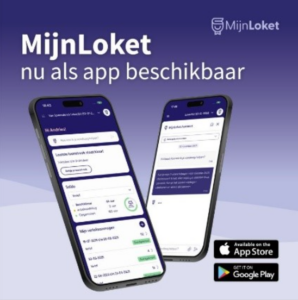
MijnLoket vervangt het werknemersloket 

Afgelopen maand zijn we volop bezig geweest met de overgang naar MijnLoket, het vernieuwde portaal voor jouw medewerkers. Via MijnLoket kunnen medewerkers eenvoudig hun salarisstroken bekijken en belangrijke documenten raadplegen. 

Met deze vernieuwing heeft Loket diverse innovaties doorgevoerd. De vertrouwde functionaliteiten zijn grotendeels behouden gebleven, maar er zijn ook nieuwe mogelijkheden toegevoegd die het gebruik nog eenvoudiger maken. 

Zo kunnen medewerkers nu nog makkelijker verlofaanvragen en declaraties indienen. Deze komen direct bij jou als werkgever terecht voor beoordeling, waardoor zowel werkgever als medewerker altijd inzicht heeft in de status en het overzicht bewaart. Daarnaast biedt MijnLoket de mogelijkheid om medewerkers zelf bepaalde persoonsgegevens te laten wijzigen, wat administratieve werkzaamheden verder kan verminderen. 

Ben je benieuwd naar de mogelijkheden van MijnLoket en wil je weten welke inrichting het beste aansluit bij jouw organisatie? Neem gerust contact met ons op. We denken graag mee over hoe je jouw personeelsadministratie nog efficiënter kunt organiseren op een manier die past bij jouw organisatie. 

Belastingplan 2027: de belangrijkste voorstellen op een rij

Op Prinsjesdag heeft het kabinet het Belastingplan 2027 gepresenteerd. De voorgestelde maatregelen raken zowel ondernemers als particulieren. Hoewel de plannen nog door de Tweede en Eerste Kamer moeten worden behandeld, geven ze al een duidelijk beeld van de fiscale koers voor de komende jaren.

Hieronder zetten wij de belangrijkste voorstellen voor je op een rij.

Ondernemers: minder startersvoordelen, meer stimulans voor investeringen

Een opvallende wijziging is de forse verlaging van de startersaftrek. Deze wordt in 2027 teruggebracht van € 2.123 naar slechts € 10 en verdwijnt vanaf 2028 volledig. Ook de startersaftrek voor arbeidsongeschikte ondernemers wordt vanaf 2029 afgeschaft.

Daartegenover staat een verruiming van de energie-investeringsaftrek (EIA). Het aftrekpercentage stijgt van 40% naar 45,5%, waardoor duurzame investeringen aantrekkelijker worden.

Ook voor innovatieve ondernemingen zijn er plannen. Het forfaitaire maximumbedrag binnen de innovatiebox wordt verhoogd van € 25.000 naar € 100.000.

Reiskostenvergoeding omhoog

De forfaitair aftrekbare reiskosten gaan van € 0,23 naar € 0,25 per kilometer. Deze verhoging werkt terug tot 1 januari 2026 en geldt voor werkgevers, ondernemers en verschillende fiscale aftrekregelingen.

Wijzigingen voor particulieren

In box 3 wordt het heffingsvrije vermogen verhoogd naar € 60.098. Daarnaast wordt het tarief van de overdrachtsbelasting voor box 3-woningen verlaagd van 8% naar 7%.

Verder stijgen de tarieven in de eerste twee schijven van de inkomstenbelasting. Het tarief in de eerste schijf gaat naar 36,23% en in de tweede schijf naar 38,16%.

Aandachtspunten voor werkgevers

Voor werkgevers bevat het Belastingplan onder meer voorstellen om:

  • de vrijstelling voor producten uit eigen bedrijf af te schaffen;
  • de pensioenopbouw boven de aftoppingsgrens van € 137.800 gedurende zes jaar te bevriezen;
  • diverse mobiliteitsmaatregelen te wijzigen.

Overige maatregelen

Daarnaast bevat het Belastingplan voorstellen voor:

  • afschaffing van de fiscale regeling willekeurige afschrijving voor starters vanaf 2028;
  • afschaffing van de aftrek voor specifieke ziektekosten vanaf 2028;
  • afschaffing van de bosbouwvrijstelling vanaf 2029;
  • verhoging van het btw-tarief op sierteelt van 9% naar 21% vanaf 2028;
  • jaarlijkse indexatie van alcoholaccijns;
  • verlenging van de accijnskorting op benzine;
  • verlaging van het hoogste vliegtarief.

Wat betekent dit voor jou?

De voorgestelde wijzigingen kunnen invloed hebben op investeringsbeslissingen, fiscale planning en vermogen. Veel maatregelen treden pas in 2027 of later in werking, maar het is verstandig om tijdig inzicht te krijgen in de mogelijke gevolgen voor jouw situatie.

Wil je weten wat deze plannen voor jou of jouw onderneming betekenen? Neem gerust contact op met je adviseur. Wij helpen je graag verder.

De voordelen van periodiek aanleveren van uw administratie

Veel ondernemers leveren hun administratie per kwartaal aan. Nadat de administratie is verwerkt, wordt de btw-aangifte ingediend en ontstaat er inzicht in de resultaten van de afgelopen periode. Hoewel deze werkwijze nog altijd prima werkt, kiezen steeds meer ondernemers ervoor om hun administratie gedurende het kwartaal of maandelijks aan te leveren.

Door administratieve gegevens vaker beschikbaar te stellen, ontstaat een actueler beeld van de onderneming. Hierdoor kunnen ontwikkelingen sneller worden gevolgd en ontstaat er meer grip op de dagelijkse bedrijfsvoering.

Periodiek aanleveren biedt onder andere de volgende voordelen:

  • Actueler inzicht in omzet, kosten en resultaat.
  • Snellere signalering van afwijkingen of bijzonderheden.
  • Minder administratieve druk aan het einde van een kwartaal.
  • Een efficiënter proces rondom de btw-aangifte.
  • Meer ruimte voor advies en overleg gedurende het jaar.
  • Een betere voorbereiding op investeringen en financieringsaanvragen.

Betere kwaliteit van je administratie

Daarnaast draagt een periodieke verwerking bij aan de kwaliteit van de administratie. Ontbrekende facturen, onduidelijke betalingen of afwijkende transacties worden eerder gesignaleerd, waardoor correcties sneller kunnen worden doorgevoerd. Dit voorkomt vaak extra werkzaamheden tijdens het opstellen van de jaarrekening.

De verdere digitalisering van administratieve processen maakt deze werkwijze bovendien steeds toegankelijker. Door gebruik te maken van digitale factuurverwerking, bankkoppelingen en online boekhoudpakketten verloopt het aanleveren van gegevens vaak grotendeels automatisch. Hierdoor blijft de administratieve belasting voor ondernemers beperkt, terwijl het inzicht aanzienlijk toeneemt.

Voordelen voor je fiscale positie

Ook biedt een actuele administratie voordelen op fiscaal gebied. Door gedurende het jaar inzicht te hebben in de financiële resultaten kunnen fiscale aandachtspunten eerder worden besproken. Denk hierbij aan investeringen, wijzigingen in de ondernemingsstructuur of andere keuzes die invloed hebben op de belastingpositie van de onderneming.

Een actuele administratie levert uiteindelijk meer op dan alleen een correcte btw-aangifte of jaarrekening. Het biedt een betrouwbare basis voor ondernemersbeslissingen, helpt bij het benutten van kansen en zorgt ervoor dat er gedurende het jaar tijdig kan worden bijgestuurd wanneer de situatie daarom vraagt.

Wij willen je graag goed informeren. Mocht je daarom nog vragen hebben, neem dan gerust contact met ons op.

Praktijkleren 2025-2026 subsidie

Wil je een praktijk- of werkleerplaats aanbieden voor de begeleiding van studenten? Dan kom je mogelijk in aanmerking voor de subsidie Praktijkleren. Deze regeling biedt een tegemoetkoming in de kosten van begeleiding.

Wat houdt de regeling in?

De subsidieregeling Praktijkleren is bedoeld voor werkgevers die een leerplaats aanbieden aan leerlingen, studenten of deelnemers uit het onder andere:

  • vmbo
  • voortgezet speciaal onderwijs (VSO)
  • praktijkonderwijs (PRO)
  • mbo-beroepsbegeleidende leerweg (mbo-bbl)
  • hbo
  • wo (promovendi en technologisch ontwerpers in opleiding)

Je kunt per praktijk- of werkplaats een subsidie ontvangen van maximaal € 2.700 per schooljaar.

Wat zijn de voorwaarden?

Om in aanmerking te komen voor de subsidie moet je voldoen aan de volgende voorwaarden:

  • Je voldoet aan de specifieke eisen van de betreffende onderwijscategorie. Dit verschilt per categorie.
  • De aanvraag wordt ingediend na afloop van de begeleiding (dus na het schooljaar).
  • Je houdt een administratie bij, bezwaart deze en laat deze op verzoek zien. Zoals een praktijkleerovereenkomst en een kopie van het diploma.
  • De leerlingen/studenten waarvoor je subsidie aanvraagt moeten in het DUO Register Onderwijs Deelnemers (ROD) staan.

Hoe kun je de subsidieregeling aanvragen?

Voor het studiejaar 2025-2026 kan de subsidie worden aangevraagd vanaf 2 juni t/m 17 september 2026. Deze moet digitaal aangevraagd worden bij het RVO.

Verzorgen wij je loonadministratie? Dan controleren wij of je in aanmerking komt voor de subsidie Praktijkleren. Indien dat het geval is, nemen wij hierover contact met je op.

Verzorgen wij je loonadministratie niet? Neem dan gerust contact met ons op. We beoordelen graag of je in aanmerking komt.


Sprintsubsidie MKB 2026-2027

De provincie Limburg heeft de Sprintsubsidie MKB 2026-2027 geïntroduceerd. Met deze regeling kunnen mkb-bedrijven hun bedrijfsprocessen slimmer, efficiënter en duurzamer inrichten.

In dit artikel lichten we kort toe wat de regeling inhoudt en wanneer je in aanmerking komt.

Wat houdt de regeling in?

De Sprintsubsidie is bedoeld voor projecten die leiden tot aantoonbare en meetbare verbeteringen binnen je onderneming. Denk hierbij aan verbeteringen op het gebied van:

  • Digitalisering
  • Verduurzaming
  • Circulariteit
  • Arbeidsproductiviteit

Wat zijn de voorwaarden?

Om in aanmerking te komen voor de Sprintsubsidie MKB 2026-2027 moet je onder meer voldoen aan de volgende voorwaarden:

  • Het project betreft de implantatie van een bestaande oplossing die binnen je onderneming nog niet wordt toegepast (en dus nieuw is).
  • Het project leidt tot een aantoonbare en meetbare verbetering op het gebied van:
    • Digitalisering
    • Verduurzaming
    • Circulariteit
    • Arbeidsproductiviteit

Wat hieronder valt, verschilt per thema.

  • Je onderbouwt het project met een concreet plan en begroting waaruit blijkt dat het financieel, organisatorisch en technisch haalbaar is.
  • Het project wordt uitgevoerd binnen de provincie Limburg.
  • Het project wordt binnen 24 maanden na subsidieverlening afgerond.
  • Binnen twee maanden na afronding toon je met een verslag (inclusief fotomateriaal) aan dat het project is gerealiseerd.

Hoeveel subsidie krijg je?

De subsidie bedraagt:

  • Maximaal 50% van de subsidiabele kosten
  • Minimaal: € 5.000
  • Maximaal: € 24.500

Hoe kun je de subsidieregeling aanvragen?

De subsidie kan nog drie keer aangevraagd worden:

  • 21 september 2026 t/m 21 oktober 2026
  • 1 januari 2027 t/m 1 februari 2027
  • 3 mei 2027 t/m 3 juni 2027

De aanvraag moet digitaal via het subsidieloket van de Provincie Limburg.

Wil je gebruik maken van de Sprintsubsidie MKB 2026-2027? Neem dan gerust contact met ons op. Wij helpen je graag hiermee.