Verminder de belastingdruk: strategieën betreffende wet- en regelgeving

De wet- en regelgeving rondom inkomstenbelasting is voortdurend in beweging, met als doel een eerlijk en efficiënt belastingstelsel te bevorderen. Als financieel adviseurs is het voor ons essentieel om up-to-date te blijven met deze veranderingen om optimale belastingstrategieën voor onze klanten te ontwikkelen. Hier volgen de meest recente updates en enkele strategieën om de belastingdruk te verlagen.

Recente Wijzigingen in de Inkomstenbelasting

  • Verlaging tarieven box 1: De belastingtarieven in box 1 (inkomen uit werk en woning) zijn verlaagd om werkenden te stimuleren. Dit biedt kansen om inkomen effectiever te belasten.
  • Aanpassing heffingskortingen: De algemene heffingskorting en de arbeidskorting zijn verhoogd, wat direct voordeel oplevert voor werkenden en lagere inkomens.
  • Aanpak box 3: De belasting op vermogen (box 3) is onder de loep genomen, met een verschuiving naar een meer realistische belasting op werkelijk behaald rendement, hoewel dit nog in ontwikkeling is.
  • Vergroening belastingstelsel: Er zijn extra belastingvoordelen geïntroduceerd voor duurzame investeringen en het verduurzamen van woningen.

Strategieën om de belastingdruk te verminderen

  • Spreiding van inkomen: Overweeg het spreiden van inkomen over verschillende jaren, vooral als grote fluctuaties in inkomen verwacht worden. Dit kan door gebruik te maken van bijvoorbeeld middelingsregelingen.
  • Benut volledig de heffingskortingen: Zorg dat alle toepasselijke heffingskortingen maximaal benut worden. Dit vereist soms specifieke planning, vooral bij partners.
  • Fiscaal partnerschap optimaliseren: Door slim gebruik te maken van de regels rond fiscaal partnerschap, kunnen partners hun aftrekposten en vermogen zo verdelen dat de belastingdruk minimaliseert.
  • Investeer in de toekomst: Voor ondernemers kan het voordelig zijn om te investeren in de groei van hun bedrijf, gebruikmakend van de kleinschaligheidsinvesteringsaftrek (KIA) of de energie-investeringsaftrek (EIA).
  • Pensioenopbouw: Een extra storting in de pensioenpot kan belastingvoordeel opleveren, mits binnen de fiscale ruimte. Dit verlaagt het belastbaar inkomen in box 1.
  • Schulden aflossen: Voor vermogende klanten kan het aflossen van schulden, met name de eigenwoningschuld, fiscaal voordeel opleveren door de vermindering van het vermogen in box 3.

Door proactief de fiscale positie van onze klanten te beheren en gebruik te maken van de laatste wijzigingen in de belastingwetgeving, kunnen we de belastingdruk aanzienlijk verminderen. Het is belangrijk om individuele situaties te beoordelen, aangezien niet elke strategie voor elke klant geschikt is. In gesprek blijven gaan met onze klanten en regelmatige herziening van hun fiscale strategie zijn cruciaal om optimaal te profiteren van de beschikbare mogelijkheden.

Wij willen je graag goed informeren. Mocht je daarom nog vragen hebben, neem dan gerust contact met ons op.

Een goede salarisadministratie begint met een goede personeelsadministratie

De salarisstrook is slechts een afschrift van hetgeen is afgesproken tussen werkgever en werknemer, rekening houdend met alle voorgeschreven rekenregels. Maar hoe registreer je jouw afspraken?

Een aantal basis gegevens zijn onmisbaar of zelfs verplicht om te registreren in jouw personeelsdossier:

1. Een kopie ID bewijs dat geldig is op het moment van in dienst treden.

Let op: vervang deze ID bewijzen niet als ze verlopen zijn. Aanvullen mag uiteraard.
Een rijbewijs is voor de identificatie bij het in dienst nemen van een werknemer. Geen geldig document!

Heb jij niet het juiste document geregistreerd, kan je zomaar geconfronteerd worden met toepassing van het anoniementarief.

2. Model opgaaf gegevens voor de loonheffingen.

De wijze waarop de werknemer de werkgever verzoekt om de loonheffingskorting is weliswaar vormvrij gelaten, veelal wordt van dit formulier gebruik gemaakt.

Als de werknemer jou niet verzoekt om de loonheffingskorting toe te passen, mag je de loonheffingskorting niet toepassen. Het netto loon van de werknemer wordt dan aanzienlijk lager

  1. Arbeidsovereenkomst

Jij wilt toch ook dat je afspraken tussen jou en je werknemer goed vast legt in een arbeidsovereenkomst.
In deze arbeidsovereenkomst leg je onder andere vast zaken als functie, werktijd, vakantiedagen en het overeengekomen salaris

Wist je trouwens dat je een proeftijd alleen schriftelijk kan overeenkomen waarbij deze getekend is vóór aanvang van werkzaamheden?

Voor het overeenkomen van een concurrentie beding zijn ook weer regels verbonden.
Informeer tijdig bij ons om niet voor verrassingen te staan.

  1. Kopie bankpas

Vraag altijd een kopie bankpas op van de werknemer. Zo verzeker je dat de bankrekening op naam van de werknemer staat.
Ook bij wijziging van het bankrekeningnummer is het verstandig de werknemer een kopie van de bankpas aan te leveren.

Hoe bewaar je deze documenten?

Je kunt deze documenten het beste bewaren in een personeelsdossier. En hoe handig is het dat wij jou de mogelijkheid geven om dit in onze salaris software te bewaren. Je kunt het personeelsdossier zelfs delen met jouw medewerker, zodat je op dat vlak ook een uitermate professionele indruk maakt.

Documenten zijn heel eenvoudig en gestructureerd toe te voegen aan het personeelsdossier van de werknemer.

In een volgende nieuwsbrief zullen we verder ingaan op het belang van een uitgebreid personeelsdossier.

Heb jij alle personeelsdossiers op orde?
Bespreek dit snel met jouw contactpersoon.

Subsidie Paragraaf 2 Productieve investeringen Provincie Limburg

Vanaf 15 februari is de subsidieregeling voor Productieve Investeringen gericht op groen, blauw en dierwelzijn in Limburg geopend in het kader van het Nationaal Strategisch Plan GLB 2023-2027.

Hieronder vind je een beknopt overzicht van de regeling.

Subsidieregeling in Limburg

Deze regeling biedt jou de mogelijkheid om subsidies aan te vragen voor verschillende productieve investeringen die gericht zijn op het verduurzamen van jouw landbouwbedrijf. De subsidie bedraagt 40% voor landbouwers en 55% voor jonge landbouwers. De subsidie is verdeeld over vijf thema’s:

A. Water
B. Biodiversiteit en biologische bestrijding
C. Energie en klimaat
D. Veehouderij
E. Precisielandbouw

Je kunt de subsidie aanvragen voor een breed scala aan investeringen, zoals waterbesparende maatregelen, machines voor groenbemesting, stalaanpassingen voor dierenwelzijn, precisiebemesting, agroforestry, enzovoort. Voor de volledige lijst van investeringen kun je hier klikken voor de investeringslijst van de Subsidie Provincie Limburg.

Openstellingsperiode

Je kunt je aanvraag indienen vanaf 15 februari, 9.00 uur, tot en met 25 april, 17.00 uur. Je subsidieaanvraag moet minimaal €10.000 subsidie bedragen. Dit betekent een minimale investering van €25.000 voor landbouwers en €18.182 voor jonge landbouwers. Het maximale subsidiebedrag is in beide gevallen €50.000. De regeling staat open voor individuele aanvragers en niet voor samenwerkingsverbanden. In totaal is er een budget van €3,76 miljoen beschikbaar (€2,67 miljoen voor landbouwers en €1,09 miljoen voor jonge landbouwers).

Aanvraagprocedure

Aanvragen die in aanmerking komen voor subsidie worden beoordeeld op basis van de punten van de investeringslijst. Hoe hoger de punten, hoe groter de kans op subsidie. Als (jonge) landbouwer kun je slechts één aanvraag doen binnen één subcategorie. Biologisch gecertificeerde ondernemingen krijgen 1 extra punt bij de aanvraag.

Voorbereiding van de aanvraag

Je moet je aanvraag indienen via de Stimulus Web Portal. Er moeten enkele verplichte bijlagen worden toegevoegd, zoals een recent bankafschrift, maatschapsakte (bij jonge landbouwer), verklaring van geen financiële moeilijkheden, offerte, enzovoort.

Wij willen je graag goed informeren. Mocht je daarom nog vragen hebben, neem dan gerust contact met ons op.

Vertrouwenspersoon: hoe regel je dit?

Werknemers kunnen op hun werk geconfronteerd worden met vormen van ongewenst gedrag, zoals pesten, seksuele intimidatie, discriminatie en agressie. Het is prettig als een getroffen werknemer met zijn problemen terecht kan bij een externe vertrouwenspersoon.

Lenssen Advies wil voldoen aan onze zorgplicht om je te informeren over de verplichtingen die als werkgever op jou rusten met betrekking tot het beschermen van je werknemers tegen psychosociale arbeidsbelasting. Werkgevers, groot of klein, zijn vanuit de Arbowet wettelijk verplicht om een veilige werkomgeving te bieden aan werknemers. Vanaf 2025 wordt dit wettelijk verplicht voor bedrijven met meer dan 10 werknemers. Het is slim om, zelfs bij minder werknemers, een vertrouwenspersoon te hebben, dit straalt vertrouwen uit.

Bied professionele ondersteuning voor het welzijn van jouw medewerkers door het inhuren van een externe vertrouwenspersoon via Meldpunt Vertrouwen.

 Gecertificeerde experts.
 Onafhankelijk en vertrouwelijk advies.
 Mogelijkheid tot effectieve vervolgstappen.
 Keurmerk op website om trots op te zijn

Meldpunt Vertrouwen is een toegankelijke en volledig onafhankelijke gesprekspartner voor medewerkers om hun vertrouwelijke verhaal te delen. Meldpunt Vertrouwen heeft expertise op het gebied van ongewenst gedrag en integriteit.

Voordelen externe vertrouwenspersoon

 Ervaren en gecertificeerde vertrouwenspersonen: Onze vertrouwenspersonen zijn volledig gecertificeerd en opgeleid voor deze werkzaamheden. Daarnaast zijn het de dagelijkse werkzaamheden en weten ze precies wat ze moeten doen in specifieke situaties.
 Echt onafhankelijk en vertrouwelijk: met een extern vertrouwenspersoon hebben medewerkers het gevoel dat ze echt onafhankelijk en in goed vertrouwen hun verhaal kwijt kunnen.
 Geen dure opleiding/ bijscholing kosten: met een extern vertrouwenspersoon hoef je intern geen medewerker op te leiden. Ook zit je niet vast aan opfris cursussen en het risico dat je enige vertrouwenspersoon vertrekt.

Abonnement externe vertrouwenspersoon

Meldpunt Vertrouwen biedt de dienstverlening aan in abonnementsvorm. De kosten per 2024 bedragen € 350,00 per jaar (excl. BTW). Na het afsluiten van het abonnement ontvang je een informatiepakket en de contactgegevens van onze vertrouwenspersonen. Dit kun je vastleggen in een personeelshandboek of in het personeelsreglement.

In geval van het inzetten van onze vertrouwenspersoon wordt de benodigde tijd in rekening gebracht tegen het geldende uurtarief. Meer informatie over de kosten lees je in de volgende brochure Meldpunt Vertrouwen – Creëer een veilige werkomgeving.

Meer informatie?

Mocht je na het lezen van de brochure nog vragen hebben of meer informatie willen, dan kun je contact opnemen met Meldpunt Vertrouwen. Bel via: 077 230 00 08 of stuur een e-mail naar:info@meldpuntvertrouwen.nl of via bezoek de website www.meldpuntvertrouwen.nl.


Wetsvoorstel beoordeling arbeidsrelaties komt met nieuw uurtarief

Wanneer moet je een zzp’er in dienst nemen en wanneer juist niet? Het wetsvoorstel ter verduidelijking van de beoordeling van arbeidsrelaties en het rechtsvermoeden geeft hier meer duidelijkheid over. Ook wordt er een nieuw uurtarief ingevoerd.

Het wetsvoorstel gaat over wanneer iemand werkt als medewerker en wanneer als zelfstandige. De overheid wil zo schijnzelfstandigheid tegengaan, zoals wanneer je een zzp’er inhuurt, terwijl dit werk ook door een eigen medewerker gedaan kan worden.

Er bestaat momenteel een grijs gebied: Wanneer werkt iemand ‘in dienst van’ en wanneer als zzp’er? De wet moet hier helderheid over bieden om te voorkomen dat de Belastingdienst achteraf belasting en premies bij jou int, terwijl je dacht een zelfstandige in te huren. Het wetsvoorstel moet op 1 juli 2025 van kracht worden, maar moet nog worden goedgekeurd door de Eerste en Tweede Kamer.

Het wetsvoorstel is onder andere bedoeld om mensen die moeilijk een vaste baan krijgen, te beschermen. Zij kunnen meestal alleen maar als zzp’er werken. Terwijl een vaste baan bij een werkgever bescherming biedt, bijvoorbeeld bij ziekte. Werkgevers kunnen daarvoor namelijk een verzuimverzekering afsluiten.

Je kunt alvast in kaart brengen voor welk werk je nu zzp’ers gebruikt en hoeveel zij per uur verdienen. Want in de toekomst moet dit werk misschien via een arbeidsovereenkomst gebeuren.

Twee belangrijke veranderingen uit het wetsvoorstel:

Rechtsvermoeden en uurtarief

Het voorstel is dat medewerkers die een uurtarief van €32,24 (exclusief BTW, peildatum 1 juli 2023) of lager verdienen, sowieso een vaste baan krijgen en niet als zzp’er mogen werken. Zo worden mensen met een laag loon beschermd. Een zzp’er die een lager uurtarief dan €32,24 heeft, kan beroep doen op het rechtsvermoeden. Dat betekent dat hij of zij kan eisen dat hij een arbeidsovereenkomst krijgt. Als je dat niet wilt, dan moet je bewijzen dat er geen sprake is van een arbeidsovereenkomst.

Verduidelijking beoordeling arbeidsrelatie

Het moet duidelijk worden wanneer er als zelfstandige en wanneer als medewerker wordt gewerkt, niet alleen op basis van papieren afspraken maar ook hoe het er in de praktijk aan toe gaat.

Vragen om te weten of iemand in loondienst werkt of niet zijn onder andere:

  • Zijn er instructies over hoe het werk moet worden gedaan?
  • Wordt de zelfstandige/medewerker aangestuurd?
  • Wordt er gecontroleerd of de zelfstandige/medewerker zijn werk goed doet?
  • Gaat het om werk dat blijvend is?
  • Hoort het werk tot de belangrijkste activiteit van het bedrijf?
  • Doet de zelfstandige hetzelfde werk als de andere medewerkers?
  • Moet de zelfstandige zelf betalen voor eventuele schade en heeft hij bijvoorbeeld een eigen logo?
  • Heeft de zelfstandige zijn eigen gereedschap, software of hulpmiddelen?
  • Hoelang duurt de opdracht?
  • Heeft de zelfstandige meerdere opdrachtgevers per jaar?
  • Heeft de zelfstandige bijzondere kennis of werkervaring die niet binnen het bedrijf te vinden is?
  • Is de zelfstandige ingeschreven bij de Kamer van Koophandel, is hij of zij btw-ondernemer en heeft hij of zij belastingvoordelen als ondernemer?

De wet voorziet in een uitgebreid toetsingskader hiervoor

Soms is het duidelijk dat iets een opdracht is voor een zelfstandig ondernemer, maar er is ook een grijs gebied. Door veranderingen in de manier van werken, zoals thuiswerken, en nieuwe banen zoals fietskoeriers, roept dit vragen op. Wat als een medewerker heel zelfstandig zijn werk doet, buiten het zicht van de baas of leidinggevende en zonder enige vorm van controle? De overheid wil hier straks duidelijkheid over geven.

Wij willen je graag goed informeren. Mocht je daarom nog vragen hebben, neem dan gerust contact met ons op.

Bezwaar maken tegen de WOZ-beschikking 2024?

Traditiegetrouw ontvang je deze maand weer de jaarlijkse WOZ-beschikking. Hierin staat de WOZ-waarde van jouw woning vermeld op de peildatum 1 januari 2023. Op basis van deze WOZ-waarde stelt de gemeente jouw aanslag voor de onroerendezaakbelastingen voor dit jaar vast. Maar de WOZ-waarde is ook voor steeds meer andere belastingen van belang. Denk aan de hoogte van het eigenwoningforfait in de aangifte inkomstenbelasting en de door de waterschappen op te leggen watersysteemheffingen. De WOZ-waarde is ook een verplichte waarderingsmaatstaf voor de berekening van de schenk- en erfbelastingen. Kortom, het is van groot belang om de WOZ-beschikking goed te (laten) controleren.

Je kunt de WOZ-waarde van jouw woning eenvoudig vergelijken met die van jouw buren

De hoogte van de WOZ-waarde van alle woningen in Nederland zijn openbaar. Op de website www.wozwaardeloket.nl kun je eenvoudig de waarden van woningen in jouw buurt vergelijken met die van jouw woning. Afgelopen jaren hebben de laatste gemeenten zich aangesloten bij het WOZ-Waardeloket, zodat je nu de WOZ-waarden van woningen in heel Nederland kunt inzien.

Heb je het idee dat de WOZ-waarde van jouw woning te hoog is?

De informatie op www.wozwaardeloket.nl zegt nog niet alles. Het kan zijn dat de WOZ-waarden van de woningen van jouw buren ook te hoog zijn, zodat de vergelijking niet alles zegt. Er kunnen ook allerlei factoren een rol spelen die een lagere waardering rechtvaardigen ten opzichte van woningen in jouw buurt, denk aan bodemverontreiniging maar ook een ongunstige ligging, geluidsoverlast etc.

Heb je juist belang bij een hogere WOZ-waarde?

Is de WOZ-waarde van jouw woning lager vastgesteld dan de werkelijke waarde van jouw woning? Dat kan ook nadelig zijn. Dat is bijvoorbeeld aan de orde als de rente van jouw hypotheek opnieuw moet worden vastgesteld of als je een nieuwe hypotheeklening wilt afsluiten.

Heb je zonnepanelen op het dak?

Zo ja, houd er dan rekening mee dat dit een waarde vermeerderend effect op jouw woning heeft ten opzichte van woningen bij jou in de buurt zonder zonnepanelen.

Meer weten?

Heb je het gevoel dat de WOZ-waarde van jouw woning te hoog is en heb je belang bij een lagere WOZ-waarde? Bel of mail ons dan. Wij kunnen beoordelen of het zinvol is om bezwaar te maken tegen de WOZ-beschikking. Ook als je de WOZ-waarde te laag vindt, kunnen we daartegen bezwaar maken.

Let op!
Het bezwaar moet binnen 6 weken na dagtekening van de WOZ-beschikking ingediend zijn. Na die termijn zit je weer een jaar vast aan de vastgestelde WOZ-waarde, niet alleen voor de onroerendezaakbelastingen, maar ook voor de andere belastingen. Dus wees er op tijd bij.

Neem hier contact met ons op.

Forfaitaire rendementspercentages

Onlangs heeft de staatssecretaris van Fiscaliteit en Belastingdienst de percentages bekendgemaakt op basis waarvan het forfaitaire rendement voor box 3 vastgesteld gaat worden in 2023.

Er wordt in box 3 onderscheid gemaakt tussen banktegoeden, overige bezittingen en schulden. Elke categorie heeft zijn eigen forfaitaire rendementspercentage. Doordat de percentages voor 2023 pas na afloop van het jaar vastgesteld worden, er wordt onder andere gekeken naar de gemiddelde rente over banktegoeden, zijn deze nu pas volledig bekend. Daarmee kan ook pas nu de definitieve fiscale positie van box 3 worden bepaald.

De staatssecretaris heeft het volgende overzicht met definitieve (2023) en voorlopige percentages (2024 en 2025) bekend gemaakt:

Categorie 2023 2024 2025
Banktegoeden 0,92% 1,03% (o.v.b.) n.t.b.
Overige bezittingen 6,17% 6,04% 5,88%
Schulden 2,46% 2,47% (o.v.b.) n.t.b.

De percentages over banktegoeden en schulden worden berekend aan de hand van het voorgaande jaar, terwijl het percentage van overige bezittingen wordt vastgesteld aan de hand van een bij wet geregelde berekeningswijze voor de toekomst. Dat is de reden dat de percentages voor overige bezittingen wel definitief bekend zijn en de andere nog niet.

Veel voorlopige aanslagen 2023 zijn berekend op basis van het voorlopige percentage voor banktegoeden van 0,36%. Mocht jouw aangifte inkomstenbelasting 2023 pas na 1 mei 2024 worden ingediend controleer dan of je voorlopige aanslag hoog genoeg is opgelegd om te voorkomen dat je heffingsrente verschuldigd bent over de extra box 3 belasting.

Mocht het daadwerkelijk rendement lager zijn dan het forfaitaire rendement is het wellicht interessant om bezwaar te maken tegen de aanslag. Indien je hier meer over wil weten neem dan contact met ons op.


Wijzigingen BPM grijs kenteken per 01-01-2025

Op Prinsjesdag 2022 is in de presentatie van het belastingplan een wetswijziging in de Wet van Belasting op Personenauto’s en motorvoertuigen (BPM) aangekondigd. Deze wetswijziging houdt in dat de BPM vrijstelling op bestelauto’s gaat verdwijnen. Daarnaast gaat ook het tarief voor de motorrijtuigenbelasting voor deze bestelauto’s omhoog. Deze wijzigingen worden doorgevoerd om meer belastingopbrengsten te genereren en om de verkoop van milieuvriendelijke voertuigen te stimuleren.

Huidige situatie

Op dit moment zijn bestelauto’s met een zogeheten grijs kenteken vrijgesteld van BPM. Dit is verbonden aan een aantal voorwaarden. Zo moet de gebruiker een btw-nummer hebben en de auto moet minstens 10% zakelijk gebruikt worden. Wordt er voldaan aan deze voorwaarden? Dan is geen BPM verschuldigd.

Gevolgen

Door de afschaffing van deze vrijstelling zal een bestelauto voor ondernemers duurder worden. Hoeveel duurder is afhankelijk van de uitstoot van de bestelauto. De belasting bedraagt vanaf 1 januari 2024 € 66,91 per gram CO2 uitstoot/km1. Hierdoor wordt een bestelbus al snel € 10.000 duurder.

Daarnaast is de motorrijtuigenbelasting per 01-01-2024 verhoogd met 4,54%. Het plan om de motorrijtuigenbelasting per 01-01-2025 nog verder te verhogen gaat (voorlopig) niet door de bpm zal per 1 januari 2025 wel verder verhoogd worden.

Toekomst BPM

Vanaf 2025 is het plan dat volledig elektrische auto’s ook BPM gaan betalen in de vorm van een vaste voet ter hoogte van € 200. Ook elektrische auto’s krijgen dan een starttarief van € 200 en die van conventionele auto’s wordt met € 200 verhoogd naar € 640.

Voor de periode tot 2025 verwacht het kabinet dat fossiele auto’s door technologische ontwikkelingen minder CO2 gaan uitstoten. Dit wordt de autonome vergroening genoemd, die geschat wordt op 2,35% per jaar. Om dit te compenseren wil het kabinet in het BPM stelsel jaarlijks de tarieven verhogen en de CO2-grenzen verlagen met ca. 2,35%.

Het is voor jou als ondernemer van belang om tijdig te handelen als je plannen hebt voor een nieuwe bestelbus. Om nog gebruik te maken van de bpm-vrijstelling voor een grijs kenteken moet deze nieuwe bestelauto voor 01-01-2025 worden aangekocht. Wanneer een elektrische bestelbus wordt aangekocht hoeft tot 1 januari 2025 geen BPM te worden betaald. Deze stoot namelijk geen CO2 uit.

Als je vragen hebt over BPM, dan kun je contact opnemen met jouw relatiebeheerder van Lenssen Advies.


Verruiming groottecriteria

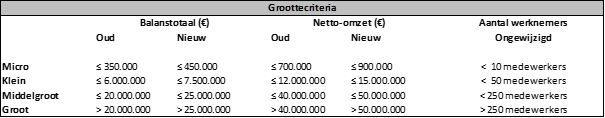
In oktober 2023 heeft de Europese Commissie besloten om de groottecriteria met 25% te verruimen voor bedrijven binnen Europa. In dit artikel wordt ingegaan op wat groottecriteria zijn en wat de verwachte veranderingen zijn en de mogelijke impact op jou als ondernemer.

In de wet, benoemd in Burgerlijk Wetboek 2 titel 9,staan een viertal jaarrekeningregimes beschreven, namelijk: micro, klein, middelgroot en groot. Hieraan zijn groottecriteria gekoppeld. Ieder regime heeft zijn eigen verplichtingen en vrijstellingen. Deze verplichtingen zien voornamelijk toe op de publicatie bij de Kamer van Koophandel en de verplichting tot het laten uitvoeren van een jaarrekeningcontrole. Zo zijn rechtspersonen die onder de regimes micro en klein vallen, vrijgesteld van een wettelijke controleplicht van de jaarrekening en is een wettelijke jaarrekeningcontrole bij de regimes middelgroot en groot verplicht. Daarnaast zijn er per regime aanzienlijke verschillen in hetgeen de onderneming moet publiceren bij de Kamer van Koophandel. Het niet voldoen aan verplichtingen omtrent een wettelijke controle wordt gezien als een economisch delict.

Op basis van de cijfers van het eerste boekjaar wordt iedere rechtspersoon ingeschaald in een bepaald regime. Op het moment dat een rechtspersoon in twee opeenvolgende jaren voldoet aan de groottecriteria van een bepaald regime, dient deze de verplichtingen en vrijstellingen van dit regime toe te passen.

Aan de hand van een voorbeeld lichten we dit kort toe:

Een rechtspersoon die het eerste boekjaar voldoet aan de criteria voor het microregime en in het daarop volgende jaar voldoet aan de eisen voor het regime voor kleine rechtspersonen, dient voor dat jaar nog steeds te voldoen aan de voorwaarden voor een microrechtspersoon. Op het moment dat de rechtspersoon twee opeenvolgende jaren voldoet aan de eisen voor het regime klein, dan valt de rechtspersoon vanaf dat moment onder het regime klein. Pas als er 2 jaar weer voldaan is aan de criteria voor het regime micro, zal de onderneming weer terug kunnen naar de voorwaarden voor dit regime.

In oktober 2023 heeft de Europese Commissie besloten om de groottecriteria met 25% te verruimen als compensatie van de inflatie. De groottecriteria waren daarvoor al sinds 2013 niet meer geïndexeerd. Alle lidstaten van de Europese Unie moeten uiterlijk vanaf boekjaar 2024 de verruimde groottecriteria toepassen. Op dit moment is het nog niet duidelijk of de Nederlandse overheid ervoor kiest deze groottecriteria al met ingang van 1 januari 2023 toe te passen, op verzoek van het bedrijfsleven in Nederland en accountantsorganisaties. Een ontwerpbesluit hiervoor is al in behandeling, maar uitsluitsel over implementatie wordt in het voorjaar van 2024 verwacht.

Het verruimen van de groottecriteria heeft tot gevolg dat meer ondernemingen onder het regime klein vallen, wat vaak leidt tot kostenbesparingen voor het bedrijfsleven en een verlichting van de publicatie-eisen.

In de onderstaande tabel zijn de wijzigingen van de groottecriteria schematisch weergegeven:

tabel-groottecirteria-lenssenadvies
 

Als je vragen hebt over groottecriteria of wat de verruiming voor jouw onderneming betekent, dan kun je contact opnemen met jouw relatiebeheerder van Lenssen Advies.

Voorlopige aanslagen 2024

Vanaf 5 december is de Belastingdienst begonnen met het verzenden van de voorlopige aanslagen 2024 aan ruim vier miljoen particulieren en ondernemers. In de periode december tot medio januari kunnen zij de voorlopige aanslag verwachten. Wellicht ontvang je ook een voorlopige aanslag. In dit artikel lichten we toe waarom je een voorlopige aanslag zou willen aanvragen of ontvangen.

Belastingdienst

De Belastingdienst baseert de voorlopige aanslag op de meest recente gegevens in de systemen van de Belastingdienst, voor 2024 zijn dat de inkomensgegevens van 2021 of 2022. Het kan voorkomen dat je gegevens niet meer actueel zijn, bijvoorbeeld als je persoonlijke situatie is gewijzigd of je bent ondernemer geworden in plaats van in loondienst. Het gevolg hiervan is dat je te veel of te weinig ontvangt/betaalt. Het restant betaal/ontvang je als de aangifte inkomstenbelasting is ingediend.

Als je een voorlopige aanslag ontvangt van de Belastingdienst, denk er dan aan om deze te controleren. Indien nodig kun je de voorlopige aanslag wijzigen. Als je hierbij vragen hebt, kun je contact met ons opnemen. Bovendien verzorgen wij graag de controle van de voorlopige aanslag, indien gewenst.

Verwachting

Als je een (forse) stijging van de inkomsten verwacht in 2024, dan moet je bij de definitieve aanslag 2024 in een keer belasting hierover afdragen aan de Belastingdienst. Het is wellicht niet gewenst om ineens een (fors) bedrag belasting te moeten betalen. Bovendien zou dit tot betalingsproblemen kunnen leiden, aangezien de belasting binnen zes weken betaald moet worden. Dit is het beste te illustreren door middel van een voorbeeld.

Een startende ondernemer heeft de eerste twee jaren met zijn onderneming een kleine winst gemaakt waar bijna geen belasting over verschuldigd was. Vervolgens heeft deze beginnende ondernemer in 2024 een grote opdracht binnen gehaald waardoor de winst flink stijgt. De ondernemer vraagt geen voorlopige aanslag aan. Vervolgens ontvangt hij na indienen van zijn aangifte inkomstenbelasting over 2024 een aanslag voor een bedrag van € 12.000,-. De ondernemer heeft hier geen rekening mee gehouden en moet in één keer € 12.000,- afdragen.

Door een voorlopige aanslag aan te vragen voorkom je dit probleem. Als je een voorlopige aanslag aanvraagt, kun je iedere maand een gedeelte van de aanslag betalen. Je mag er ook voor kiezen het bedrag in een keer te voldoen.

Je kunt ook een voorlopige aanslag aanvragen wanneer je een teruggave verwacht. Dan ontvang je iedere maand een gedeelte van het aanslagbedrag.

Belastingrente

Door op tijd een voorlopige aanslag aan te vragen voorkom je bovendien belastingrente over het aanslagbedrag. De Belastingdienst hanteert op dit moment een belastingrentepercentage van 8% voor de vennootschapsbelasting en 6% voor de inkomstenbelasting. De verwachting is dat de percentages volgend jaar verder stijgen. Als je voor 1 mei 2025 de voorlopige aanslag 2024 aanvraagt, voorkom je belastingrente.

Wijzigingen 2024

Vanaf dit jaar is het mogelijk om de voorlopige aanslag te betalen met iDEAL. Verder vervalt vanaf 1 januari 2024 de betalingskorting als je de voorlopige aanslag in één keer betaalt. Hierdoor is het financieel niet meer aantrekkelijk om de voorlopige aanslag in één keer te betalen.

Als je nog vragen hebt omtrent de voorlopige aanslagen, neem dan gerust contact met ons op.